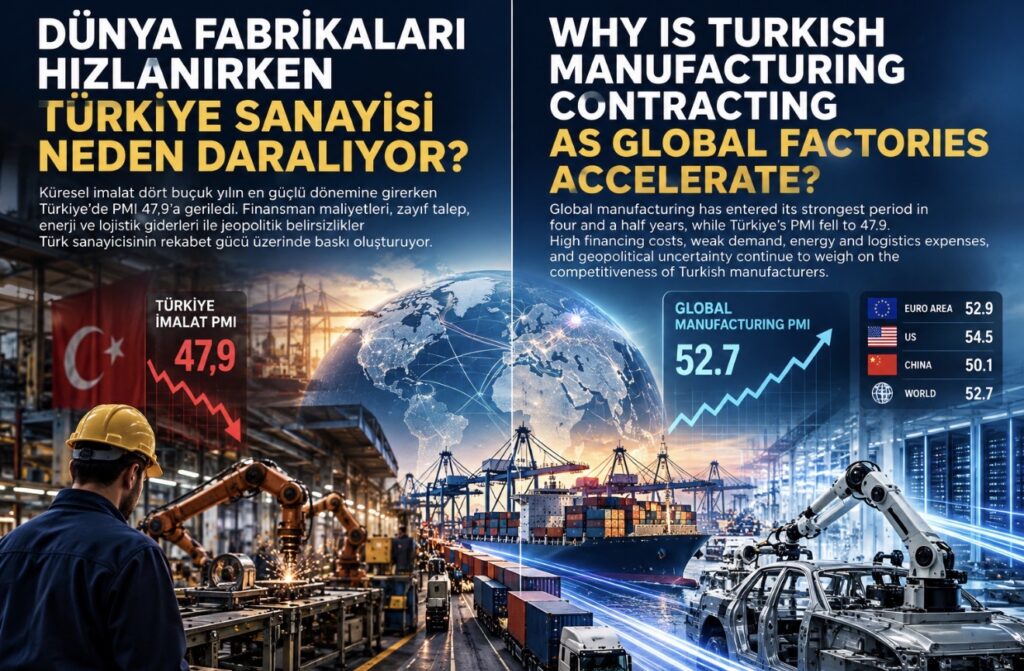
Küresel imalat dört buçuk yılın en güçlü dönemine girerken Türkiye’de PMI 47,9’a geriledi. Finansman maliyetleri, zayıf talep, enerji ve lojistik giderleri ile jeopolitik belirsizlikler Türk sanayicisinin rekabet gücü üzerinde baskı oluşturuyor.
İllerde Ekonomi | Ekonomi Analizi
5 Ekim 2026
Dünya imalat sanayisinde üretim ve siparişler hızlanırken Türkiye sanayisi aynı eğilime katılmakta zorlanıyor.
İstanbul Sanayi Odası’nın 1 Ekim’de açıkladığı Türkiye İmalat PMI, ağustostaki 48,1 seviyesinden eylülde 47,9’a geriledi. Endeksin 50’nin altında olması imalat sektöründeki faaliyet koşullarının daralmaya devam ettiğini gösteriyor. İSO verilerine göre faaliyet koşullarındaki bozulma yaklaşık iki buçuk yıldır kesintisiz sürüyor. (İstanbul Sanayi Odası)
Eylülde yeni siparişler azalırken yeni ihracat siparişleri de zayıf kaldı. Üreticiler daha düşük talebe karşı üretim, satın alma faaliyetleri, stok ve istihdam tarafında temkinli davranıyor. Orta Doğu’daki savaşın yarattığı belirsizlik de hem iç hem dış talebi etkileyen faktörlerden biri olarak öne çıkıyor. (İstanbul Sanayi Odası)
Dünya sanayisinde ise tablo farklı
Türkiye’deki daralmaya karşılık küresel imalat göstergeleri belirgin biçimde güçleniyor.
J.P. Morgan sponsorluğunda S&P Global tarafından hazırlanan Küresel İmalat PMI verilerine göre dünya imalat sektöründeki faaliyet koşulları eylülde son dört buçuk yılın en güçlü seviyesine ulaştı. Küresel fabrika üretimindeki artış Temmuz 2021’den bu yana en yüksek seviyeye çıkarken siparişler, dünya ticaret akımları ve istihdam da güçlendi. (S&P Global)
Avro Bölgesi’nde imalat PMI eylülde 52,9’a yükselerek dört yılı aşkın sürenin en güçlü genişlemesini gösterdi. Özellikle yatırım malları, yapay zekâ altyapısı ve savunma bağlantılı talep Avrupa üretimini destekledi. (Reuters)
ABD imalat sanayisi de büyüme bölgesinde kalmaya devam etti. ISM imalat PMI eylülde 54,5 seviyesinde gerçekleşirken yapay zekâ altyapı yatırımları ve stokların yeniden oluşturulması talebi destekledi. (Reuters)
Çin’de resmi imalat PMI ise 50,1’e yükselerek yeniden genişleme bölgesine geçti. Yapay zekâ ve ileri teknoloji yatırımları Çin’deki üretim toparlanmasını destekleyen unsurlar arasında gösteriliyor. (Reuters)
Türkiye neden ayrışıyor?
Türkiye’nin dünya sanayisinden negatif yönde ayrışmasını tek bir nedene bağlamak doğru olmaz.
İlk sorun talep. İSO verileri hem toplam yeni siparişlerde hem de ihracat siparişlerinde gerilemeye işaret ediyor.
İkinci önemli konu maliyetler. Yakıt, enerji, ulaştırma ve hammadde giderlerindeki yükseliş üreticilerin girdi maliyetlerini artırıyor. Şirketler bu maliyetlerin bir bölümünü satış fiyatlarına aktarmak zorunda kalıyor.
Üçüncü konu ise finansman. Yüksek faiz ortamı işletme sermayesini pahalılaştırırken özellikle KOBİ’lerin stok, hammadde, makine ve kapasite yatırımlarını finanse etmesini zorlaştırıyor.
Buna jeopolitik belirsizlik ve dış pazarlardaki rekabet eklendiğinde Türk sanayicisinin üzerinde çok yönlü bir baskı oluşuyor.
On sektörden dokuzunda üretim geriledi
İSO Sektörel PMI verileri sorunun sanayinin geniş bölümüne yayıldığını gösteriyor.
Eylül ayında takip edilen 10 sektörün dokuzunda üretim yavaşladı. Üretimini artırabilen tek sektör gıda ürünleri oldu.
En belirgin üretim yavaşlaması kimyasal, plastik ve kauçuk ürünlerinde gerçekleşti. Yeni siparişlerin arttığı tek sektör de gıda oldu.
Buna karşılık yeni ihracat siparişlerinde gıda ürünlerinin yanında kara ve deniz taşıtları genişleme bölgesine geçti. İstihdam artışı ise yalnızca kara ve deniz taşıtları ile elektrikli ve elektronik ürünlerde gerçekleşti. (İstanbul Sanayi Odası)
Bu tablo Türkiye sanayisinin tamamının aynı durumda olmadığını da gösteriyor. Özellikle otomotiv ve elektronik gibi küresel tedarik zincirlerine daha güçlü entegre sektörlerde ihracat açısından fırsatlar devam ediyor.
Türkiye için asıl soru: Küresel yatırım dalgasından nasıl pay alınacak?
Bugünkü küresel sanayi büyümesinin önemli bir bölümü klasik tüketim artışından değil; yapay zekâ altyapısı, yarı iletkenler, elektronik, veri merkezleri, savunma ve ileri teknoloji yatırımlarından geliyor. (S&P Global)
Bu nedenle Türkiye’nin yalnızca geleneksel ihracat pazarlarındaki talep artışını beklemesi yeterli olmayabilir.
Makine, elektronik, otomotiv yan sanayi, savunma, enerji ekipmanları, yazılım bağlantılı donanım ve ileri üretim teknolojilerinde küresel tedarik zincirlerine daha fazla entegre olmak kritik önem taşıyor.
Aynı zamanda üreticilerin finansmana erişiminin iyileştirilmesi, enerji maliyetlerinin rekabetçi hale getirilmesi, verimlilik yatırımlarının desteklenmesi ve yüksek katma değerli ihracatın payının artırılması gerekiyor.
İllerde Ekonomi değerlendirmesi
Türkiye’nin güçlü bir üretim altyapısı, Avrupa’ya yakınlığı, gelişmiş tedarik zinciri ve geniş sanayi tecrübesi bulunuyor.
Ancak Eylül 2026 verilerinin ortaya koyduğu temel sorun açık:
Dünya sanayisi yeni bir yatırım ve üretim döngüsüne girerken Türkiye’nin bu büyümenin dışında kalmaması gerekiyor.
Küresel imalatın dört buçuk yılın en güçlü seviyesine çıktığı bir dönemde Türkiye PMI’ının 47,9 seviyesinde kalması, yalnızca geçici bir talep sorunu olarak görülmemeli.
Finansman maliyetleri, enerji, verimlilik, teknoloji yatırımları, ihracat rekabetçiliği ve sanayi politikası birlikte ele alınmalı.
Türkiye açısından temel hedef yalnızca daha fazla üretmek değil, küresel ekonominin hızla büyüyen teknoloji ve yüksek katma değerli üretim alanlarında daha büyük pay almak olmalıdır.
WHY IS TURKISH MANUFACTURING CONTRACTING AS GLOBAL FACTORIES ACCELERATE?
Global manufacturing has entered its strongest period in four and a half years, while Türkiye’s Manufacturing PMI has fallen to 47.9. Financing costs, weak demand, energy and logistics expenses, and geopolitical uncertainty continue to weigh on Turkish manufacturers’ competitiveness.
İllerde Ekonomi | Economic Analysis
October 5, 2026
Global manufacturing production and orders are accelerating, but Türkiye is struggling to participate in the same industrial upswing.
The Istanbul Chamber of Industry’s Türkiye Manufacturing PMI declined from 48.1 in August to 47.9 in September. A reading below 50 indicates deteriorating manufacturing conditions. According to the Chamber, operating conditions have now weakened continuously for roughly two and a half years. (İstanbul Sanayi Odası)
New orders continued to fall in September, while export orders also remained weak. Manufacturers responded to softer demand by exercising greater caution over production, purchasing, inventories and employment. Uncertainty related to the conflict in the Middle East has also affected domestic and international demand. (İstanbul Sanayi Odası)
A different picture globally
While Turkish manufacturing remains in contraction, global indicators have strengthened substantially.
The J.P. Morgan Global Manufacturing PMI, compiled by S&P Global, showed that worldwide manufacturing conditions improved in September to their strongest level in four and a half years. Global factory output expanded at the fastest pace since July 2021, accompanied by stronger orders, international trade flows and employment. (S&P Global)
Eurozone manufacturing PMI rose to 52.9, its strongest expansion in more than four years. Investment goods, artificial-intelligence infrastructure and defense-related demand were among the forces supporting European industrial activity. (Reuters)
U.S. manufacturing also remained firmly in expansion territory, with the ISM manufacturing PMI at 54.5 in September. AI infrastructure investment and inventory rebuilding supported demand. (Reuters)
China’s official manufacturing PMI meanwhile rose to 50.1, returning to expansion territory, with artificial intelligence and advanced technology investment contributing to the recovery. (Reuters)
Why is Türkiye diverging?
There is no single explanation for Türkiye’s divergence from the global industrial cycle.
The first challenge is demand. Istanbul Chamber of Industry data show continued declines in both overall new orders and export orders.
The second is cost pressure. Higher fuel, energy, transportation and raw-material expenses are increasing manufacturers’ input costs and forcing companies to pass at least part of those increases on to customers.
The third is financing. High interest rates increase working-capital costs and make it more difficult—particularly for SMEs—to finance inventories, raw materials, machinery and capacity investment.
Combined with geopolitical uncertainty and intense competition in international markets, these factors are placing multidimensional pressure on Turkish manufacturers.
Output declined in nine of ten sectors
Sectoral PMI data indicate that weakness is widespread.
Production slowed in nine of the ten sectors monitored in September. Food products were the sole sector to report higher output.
The sharpest slowdown was recorded in chemicals, plastics and rubber. Food was also the only sector reporting higher overall new orders.
However, there were important exceptions. Food products and land and sea vehicles recorded growth in new export orders, while employment increased in land and sea vehicles as well as electrical and electronic products. (İstanbul Sanayi Odası)
This demonstrates that Turkish industry is not uniformly weak. Export opportunities remain, particularly in sectors more deeply integrated into global supply chains such as automotive and electronics.
The key question: Can Türkiye capture the new global investment cycle?
A significant share of today’s global manufacturing expansion is being driven not by conventional consumer demand but by AI infrastructure, semiconductors, electronics, data centers, defense and advanced technology investment. (S&P Global)
Türkiye therefore cannot rely solely on stronger demand in its traditional export markets.
Greater integration into global supply chains in machinery, electronics, automotive components, defense, energy equipment, software-linked hardware and advanced manufacturing technologies will be increasingly important.
Improving manufacturers’ access to finance, increasing energy competitiveness, supporting productivity investment and expanding the share of high-value-added exports should therefore remain central policy priorities.
İllerde Ekonomi assessment
Türkiye has a substantial manufacturing base, proximity to Europe, established supply chains and decades of industrial expertise.
But the message from September 2026 data is clear:
As global manufacturing enters a new investment and production cycle, Türkiye cannot afford to remain outside that expansion.
With global manufacturing activity reaching a four-and-a-half-year high while Türkiye’s PMI remains at 47.9, the divergence should not be viewed merely as a temporary demand problem.
Financing costs, energy, productivity, technology investment, export competitiveness and industrial policy need to be addressed together.
Türkiye’s objective should therefore extend beyond producing more. The country needs to secure a larger share of the fastest-growing, technology-intensive and high-value segments of the global economy.