Mustafa Şimşek | İllerde Ekonomi – ABD
17 Eylül 2026
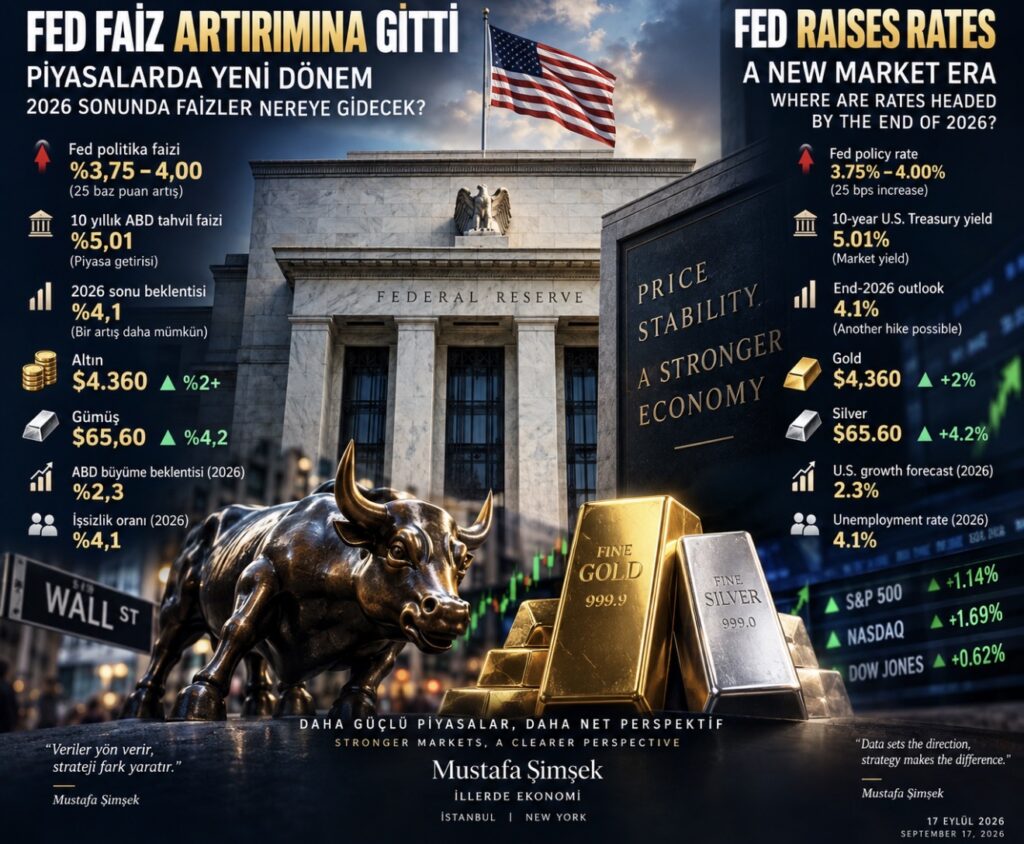
ABD Merkez Bankası (Fed), küresel piyasaların yakından takip ettiği Eylül toplantısında politika faizini 25 baz puan artırarak yüzde 3,75–4,00 aralığına yükseltti. Karar oybirliğiyle alınırken, bu adım Fed’in Temmuz 2023’ten bu yana gerçekleştirdiği ilk faiz artışı oldu.
Fed, karar metninde ABD ekonomisinin sağlam bir hızda büyümeye devam ettiğini, iç talebin dirençli olduğunu ve enflasyonun halen yüksek seyrettiğini vurguladı. Merkez Bankası, faiz artışının enflasyonun yüzde 2 hedefine daha zamanında dönmesini destekleyeceğini belirtti. (Federal Reserve)
POLİTİKA FAİZİ YÜZDE 4, ANCAK PİYASA FAİZLERİ YÜZDE 5’İN ÜZERİNDE
Fed kararını değerlendirirken politika faizi ile tahvil faizlerini birbirinden ayırmak gerekiyor.
Fed’in federal fonlama faizi için belirlediği hedef aralık yüzde 3,75–4,00 seviyesinde. Buna karşılık uzun vadeli ABD Hazine tahvillerinin getirileri çok daha yüksek seviyelerde bulunuyor.
Fed’in resmi verilerine göre 16 Eylül’de 10 yıllık ABD Hazine tahvili getirisi yüzde 5,01, 20 yıllık tahvil getirisi yüzde 5,39, 30 yıllık tahvil getirisi ise yüzde 5,35 seviyesindeydi.
İki yıllık tahvil getirisi yüzde 4,74, beş yıllık tahvil getirisi ise yüzde 4,86 seviyesinde gerçekleşti. Bu tablo, finansal piyasalardaki uzun vadeli borçlanma maliyetlerinin Fed’in kısa vadeli politika faizinden belirgin biçimde daha yüksek olduğunu gösteriyor. (Federal Reserve)
2026 SONUNDA BİR FAİZ ARTIŞI DAHA GÜNDEMDE
Fed’in yayımladığı yeni Ekonomik Projeksiyonlar Özeti, para politikasında sıkılaşmanın henüz tamamlanmamış olabileceğine işaret ediyor.
Fed yetkililerinin 2026 sonu için federal fonlama faizi medyan tahmini yüzde 4,1 seviyesine yükseldi. Haziran ayında aynı tahmin yüzde 3,8 seviyesindeydi.
Bu projeksiyon, mevcut yüzde 3,75–4,00 aralığından 25 baz puanlık bir faiz artışının daha gündemde olduğunu ve yıl sonunda hedef aralığın yaklaşık yüzde 4,00–4,25 seviyesine ulaşabileceğini gösteriyor.
Ancak Fed’in “dot plot” projeksiyonlarının kesin bir faiz taahhüdü olmadığı unutulmamalı. Bundan sonraki kararlar enflasyon, istihdam, büyüme ve diğer ekonomik verilere bağlı olacak. (Federal Reserve)
2027’DE DE FAİZLERİN HIZLA DÜŞMESİ BEKLENMİYOR
Fed’in yeni projeksiyonlarının dikkat çekici taraflarından biri de yüksek faiz ortamının 2027’ye taşınabileceğine işaret etmesi.
Fed yetkililerinin medyan tahminine göre federal fonlama faizinin 2027 sonunda da yüzde 4,1 seviyesinde olması öngörülüyor. Medyan tahmin 2028 için yüzde 3,9’a, 2029 için yüzde 3,6’ya gerilerken uzun vadeli denge faizinin yüzde 3,2 civarında oluşacağı tahmin ediliyor.
Bu görünüm, ABD’de düşük faiz dönemine hızlı bir dönüşten ziyade faizlerin daha uzun süre görece yüksek seviyelerde kalabileceği bir para politikası dönemine işaret ediyor. (Federal Reserve)
FED’İN EN BÜYÜK SORUNU ENFLASYON
Fed’in faiz artırmasının arkasındaki temel neden enflasyon baskısının devam etmesi.
Merkez Bankasının Eylül projeksiyonlarına göre PCE enflasyonunun 2026 sonunda yüzde 3,7, çekirdek PCE enflasyonunun ise yüzde 3,4 seviyesinde bulunması bekleniyor.
Her iki oran da Fed’in yüzde 2’lik uzun vadeli enflasyon hedefinin üzerinde.
Buna karşılık Fed, ABD ekonomisinin 2026 yılında yüzde 2,3 büyümesini ve işsizlik oranının yıl sonunda yüzde 4,1 seviyesinde gerçekleşmesini bekliyor.
Bu kombinasyon Fed açısından önemli bir denge oluşturuyor: Ekonomi ve istihdam piyasası dirençli kalırken enflasyonun hedefin üzerinde seyretmesi, para politikasının daha uzun süre sıkı tutulmasına alan sağlıyor. (Federal Reserve)
WALL STREET İLK SATIŞIN ARDINDAN GÜÇLÜ TOPARLANDI
Fed kararının hemen ardından ABD borsalarında satış görülmesine rağmen, 17 Eylül işlemlerinde tablo tersine döndü.
Teknoloji hisselerinin öncülüğündeki yükselişle Nasdaq yüzde 1,69, S&P 500 yüzde 1,14 ve Dow Jones yüzde 0,62 yükseldi.
Petrol fiyatlarının gerilemesi, tahvil getirilerindeki düşüş ve güçlü istihdam verileri piyasalardaki toparlanmayı destekledi.
Reuters’ın aktardığı piyasa fiyatlamalarına göre yatırımcılar Fed’in sıkılaştırma sürecinin devam etme ihtimalini de değerlendirmeye devam ediyor. (Reuters)
ALTIN 4.360 DOLARIN ÜZERİNE ÇIKTI, GÜMÜŞ YÜZDE 4’TEN FAZLA YÜKSELDİ
Fed’in faiz artırmasına rağmen değerli metaller 17 Eylül’de güçlü bir toparlanma gösterdi.
Spot altın yüzde 2’nin üzerinde yükselerek ons başına yaklaşık 4.360 dolar seviyesine ulaştı. Gümüş ise yüzde 4,2 yükselerek 65,60 dolar seviyesine çıktı.
Petrol fiyatlarının gerilemesiyle enflasyon endişelerinin bir miktar azalması, doların zayıflaması ve 10 yıllık ABD tahvil getirisinin geri çekilmesi altın ve gümüşü destekleyen temel faktörler oldu. (Reuters)
Bu hareket önemli bir noktayı da ortaya koyuyor: Altının yönünü yalnızca Fed’in politika faizi belirlemiyor. Reel faizler, doların seyri, tahvil getirileri, jeopolitik riskler, merkez bankalarının altın talebi ve küresel güvenli liman arayışı fiyatlamalarda birlikte etkili oluyor.
2026’NIN SON ÇEYREĞİNDE PİYASALAR NEYİ İZLEYECEK?
Fed’in Eylül kararı sonrasında küresel piyasaların önünde üç temel soru bulunuyor: Enflasyon ne kadar hızlı gerileyecek, Fed yıl bitmeden bir faiz artışına daha gidecek mi ve yüzde 5 civarındaki uzun vadeli ABD tahvil getirileri kalıcı olacak mı?
Mevcut Fed projeksiyonları 2026 sonunda politika faizinin yaklaşık yüzde 4,1 civarında bulunabileceğine işaret ederken, uzun vadeli tahvil piyasası şimdiden yüzde 5 ve üzerindeki faiz seviyelerini fiyatlıyor.
Dolayısıyla 2026’nın son çeyreğinde Fed kararlarının yanı sıra enflasyon, istihdam, petrol fiyatları ve tahvil piyasasının seyri; dolar, Wall Street, altın ve gümüş açısından belirleyici olmaya devam edecek.
FED RAISES RATES: A NEW MARKET ERA AND THE OUTLOOK FOR THE REST OF 2026
Mustafa Şimşek | İllerde Ekonomi – USA
September 17, 2026
The Federal Reserve raised its benchmark federal funds target range by 25 basis points to 3.75%–4.00% at its September meeting, marking its first interest-rate increase since July 2023.
The decision was unanimous. The Fed said economic activity continued to expand at a solid pace, domestic spending remained resilient and inflation was still elevated. The central bank said the policy move would support a more timely return of inflation toward its 2% objective. (Federal Reserve)
FED FUNDS ARE NEAR 4%, BUT MARKET YIELDS ARE ABOVE 5%
An important distinction must be made between the Federal Reserve’s policy rate and market-determined Treasury yields.
While the federal funds target range stands at 3.75%–4.00%, longer-term U.S. government borrowing costs are considerably higher.
Official Federal Reserve data show that on September 16, the 10-year Treasury yield stood at 5.01%, the 20-year yield at 5.39%, and the 30-year yield at 5.35%.
The two-year Treasury yielded 4.74%, while the five-year stood at 4.86%. (Federal Reserve)
ANOTHER RATE HIKE COULD COME BEFORE YEAR-END
The Fed’s latest Summary of Economic Projections suggests the tightening cycle may not yet be finished.
The median projection for the federal funds rate at the end of 2026 has risen to 4.1%, up from 3.8% in the June projections.
That is consistent with the possibility of another 25-basis-point increase, which would lift the target range to approximately 4.00%–4.25%.
However, the Fed’s projections are not commitments. Future decisions will depend on incoming inflation, employment and economic activity data. (Federal Reserve)
HIGHER RATES COULD EXTEND INTO 2027
The September projections also indicate that elevated interest rates could persist beyond this year.
The median federal funds rate projection is 4.1% at the end of 2027, followed by 3.9% in 2028 and 3.6% in 2029. The longer-run estimate stands at 3.2%.
The projections therefore suggest that the U.S. may be entering a prolonged period of relatively high interest rates rather than returning rapidly to the low-rate environment of previous years. (Federal Reserve)
INFLATION REMAINS THE FED’S CENTRAL CHALLENGE
The Fed projects headline PCE inflation at 3.7% in 2026, with core PCE inflation at 3.4% — both well above its 2% longer-run objective.
At the same time, the central bank expects real GDP to grow 2.3% in 2026, while the unemployment rate is projected at 4.1%.
Resilient growth and employment combined with elevated inflation help explain why the Fed has returned to monetary tightening. (Federal Reserve)
WALL STREET REBOUNDS AFTER INITIAL FED SELL-OFF
U.S. equities rebounded strongly on September 17 following the initial post-Fed decline.
The Nasdaq Composite rose 1.69%, the S&P 500 gained 1.14%, and the Dow Jones Industrial Average advanced 0.62%.
Technology stocks led the rally as oil prices eased and Treasury yields retreated. (Reuters)
GOLD CLIMBS ABOVE $4,360 AS SILVER SURGES
Precious metals also rebounded sharply despite the Fed’s rate increase.
Spot gold climbed more than 2% to around $4,360 per ounce, while silver advanced 4.2% to $65.60 per ounce.
Lower oil prices, a weaker U.S. dollar and declining 10-year Treasury yields helped support precious metals. (Reuters)
The reaction illustrates why the relationship between Fed policy and gold is not one-dimensional. Real interest rates, Treasury yields, the dollar, geopolitical risks, central-bank demand and safe-haven flows can all influence precious-metal prices.
WHAT MARKETS WILL WATCH THROUGH THE END OF 2026
As the final quarter approaches, three questions are likely to dominate global markets: How quickly will inflation decline? Will the Fed raise rates again before year-end? And will long-term U.S. Treasury yields remain around or above 5%?
The Fed’s latest projections point to a policy rate around 4.1% by year-end, while longer-term Treasury markets are already trading around the 5% level.
Inflation, employment, oil prices and bond yields will therefore remain central to the outlook for the U.S. dollar, Wall Street, gold and silver through the remainder of 2026.
Bu sürümde özellikle Fed politika faizi (%3,75–4,00) ile 10 yıllık tahvil faizi (%5,01) net biçimde ayrıldı. Ayrıca önceki metindeki “borsalar düştü” bilgisi 17 Eylül kapanışıyla güncellendi; Wall Street bugün güçlü yükselişle kapandı.